Bitkom-Whitepaper 2026 zeigt: Versicherungsunternehmen und InsurTechs stehen vor der Aufgabe, KI-Piloten entlang der gesamten Wertschöpfungskette zu skalieren, um in Schadensbearbeitung, Betrugserkennung und Prämienkalkulation messbaren ROI zu erzielen. Für Entscheider in der Versicherungswirtschaft wird der Übergang vom Pilotprojekt zum produktiven KI-Betrieb zum zentralen Wettbewerbsfaktor. Laut Fraunhofer IAO kann KI unstrukturierte Daten maschinell auswertbar machen und Experten bei komplexen Entscheidungen datenbasiert unterstützen. Gleichzeitig bremsen Datenschutz, Compliance und fehlende Governance-Strukturen die Skalierung. Wer diese Hürden systematisch adressiert, sichert sich Prozesseffizienz und Kostenvorteile.
KI-ROI in der Versicherungswirtschaft: Was Automatisierung in Schadensbearbeitung, Betrugserkennung und Prämienkalkulation bringt
Die deutsche Versicherungsbranche steht vor einer strukturellen Weichenstellung: Laut dem Bitkom-Whitepaper “Beyond the Pilot” aus dem Jahr 2026 rückt der Einsatz von Künstlicher Intelligenz entlang der gesamten Versicherungswertschöpfungskette aus der Pilotphase in den produktiven Betrieb. Entscheider stehen dabei nicht mehr vor der Frage, ob KI eingesetzt werden soll, sondern wie sich der Einsatz sicher skalieren lässt.
Schadensbearbeitung: Strukturierte Daten aus unstrukturierten Eingaben
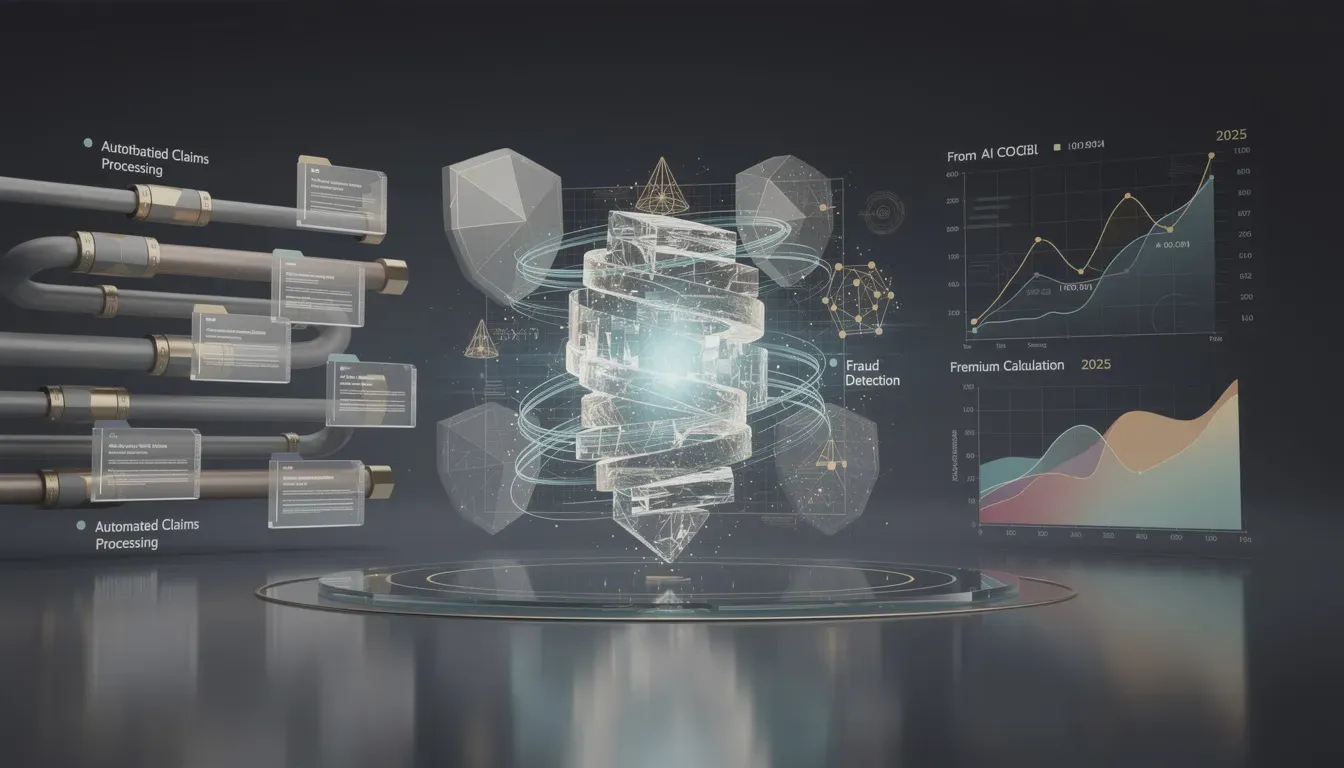
Ein zentrales Anwendungsfeld ist die Automatisierung der Schadensbearbeitung. KI-Systeme können unstrukturierte Eingaben, etwa handschriftliche Schadensmeldungen, Fotos oder freie Textfelder, in maschinell auswertbare, strukturierte Datensätze überführen. Das Fraunhofer IAO beschreibt diesen Ansatz als wesentliche Voraussetzung dafür, dass große Datenmengen schnell und automatisch ausgewertet werden können, um Fachleute bei schwierigen Entscheidungen datenbasiert zu unterstützen.
Für Versicherungsunternehmen bedeutet das konkret: Routinevorgänge mit geringem Komplexitätsgrad können stärker automatisiert werden, während Sachverständige kapazitätsmäßig für komplexere Fälle entlastet werden. Dabei kommen je nach Anwendungsfall unterschiedliche Verfahren zum Einsatz, darunter Support Vector Machines, Gradient Tree Boosting oder neuronale Netze.
Einen strukturierten Überblick über Compliance-Anforderungen bei solchen Systemen bietet der Artikel zu KI-Compliance-Audits für Versicherungen unter EU AI Act und NIST.
Betrugserkennung: Process Mining identifiziert Schwachstellen
Betrugserkennung gehört zu den Feldern mit dem höchsten wirtschaftlichen Schadenspotenzial für Versicherer. Das Fraunhofer IAO hebt hervor, dass Process Mining dabei helfen kann, Schwachstellen in Prozessen zu entdecken und zu beheben. Kombiniert mit Mustererkennung auf Basis historischer Schadendaten lassen sich auffällige Muster frühzeitig identifizieren.
Entscheidend ist dabei die Governance: Gerade bei der automatisierten Erkennung verdächtiger Vorgänge müssen Nachvollziehbarkeit und Compliance gewahrt bleiben. Das Fraunhofer IAO betont in seinem Webinar zur KI-Automatisierung in der Verwaltung (22. Oktober 2026), dass Organisationen mit hohen Anforderungen an Datenschutz, Informationssicherheit und Compliance bei der Einführung kontrollierter KI-Systeme besondere Sorgfalt walten lassen müssen.
Verwandte Lesestoff bietet der Artikel zu KI-Einsatz in Versicherungsunternehmen in Deutschland 2025 sowie zu LLM-Workflows in Schadensbearbeitung und Betrugserkennung.
Prämienkalkulation: Datengetriebene Risikomodellierung
In der Prämienkalkulation verspricht KI eine präzisere Risikoeinschätzung auf Basis größerer und heterogenerer Datensätze. Das Bitkom-Whitepaper nennt die Kalkulation als Teil der Versicherungswertschöpfungskette, in der KI-Governance und strategische Erfolgsfaktoren besondere Bedeutung haben. Modelle auf Basis neuronaler Netze oder Gradient Boosting können dabei Zusammenhänge in Risikofaktoren abbilden, die klassische versicherungsmathematische Ansätze nicht erfassen.
Allerdings gilt auch hier: Automatisierte Entscheidungen in der Preisgestaltung unterliegen regulatorischen Anforderungen, etwa hinsichtlich Diskriminierungsfreiheit und Transparenz gegenüber Versicherungsnehmern. Eine fehlerhafte oder intransparente Kalkulation kann haftungsrechtliche Folgen haben.
Wer sich für die ROI-Messung in der Finanzbranche insgesamt interessiert, findet Einordnungen im Artikel KI-ROI in der Finanzbranche: Kosteneinsparungen und Prozessautomation.
Vier praktische Implikationen für Entscheider
-
Pilotprojekte konsequent in Produktivbetrieb überführen: Das Bitkom-Whitepaper richtet sich explizit an Unternehmen, die über die Pilotphase hinausgehen wollen. Wer KI-Projekte dauerhaft im Testmodus belässt, realisiert keinen messbaren ROI.
-
Governance vor Skalierung klären: Das Fraunhofer IAO warnt, dass Datenschutz, Compliance und Informationssicherheit die Einführung bremsen, wenn sie nicht von Anfang an in die Systemarchitektur eingebaut sind. Unsicherheiten im Umgang mit sensiblen Schadendaten sind ein häufiges Hemmnis.
-
Nachvollziehbarkeit von KI-Entscheidungen sicherstellen: Gerade in regulierten Bereichen wie Betrugsbekämpfung und Prämienkalkulation müssen Ergebnisse intern und gegenüber Aufsichtsbehörden begründbar sein. Automatisierte Entscheidungen ohne Audit-Trail sind ein Compliance-Risiko.
-
Fachpersonal einbinden, nicht ersetzen: KI unterstützt Sachverständige bei schwierigen Entscheidungen, wie das Fraunhofer IAO formuliert. Eine Strategie, die auf vollständige Substitution setzt, unterschätzt die Bedeutung von Domänenwissen bei Ausnahmen und Grenzfällen.
Quellen
- Beyond the Pilot – Künstliche Intelligenz in der Versicherungswirtschaft | Bitkom e. V. (2026)
- Leistung Künstliche Intelligenz und Automatisierung | Fraunhofer IAO
- KI-Automatisierung in der Verwaltung: sicher, konform, praxisnah | Fraunhofer IAO, Webinar 22. Oktober 2026
Häufige Fragen
In welchen Bereichen der Versicherungswirtschaft lässt sich KI heute konkret einsetzen?
KI unterstützt Versicherungsunternehmen entlang der gesamten Wertschöpfungskette. Praxisnahe Anwendungsfelder umfassen die Automatisierung der Schadensbearbeitung, die Betrugserkennung durch Mustererkennung in großen Datenmengen sowie die Prämienkalkulation auf Basis strukturierter und unstrukturierter Daten. Das Bitkom-Whitepaper “Beyond the Pilot” (2026) beschreibt diese Einsatzfelder als etablierte Praxisbeispiele, die über erste Pilotprojekte hinausgehen und skalierbar sind.
Welche technischen Verfahren kommen bei der KI-gestützten Entscheidungsunterstützung in Versicherungen zum Einsatz?
Je nach Anwendungsfall werden unterschiedliche KI-Verfahren genutzt. Für die datenbasierte Entscheidungsunterstützung, etwa bei der Schadensbewertung oder Risikoprüfung, kommen laut Fraunhofer IAO Methoden wie Support Vector Machines (SVM), Gradient Tree Boosting und neuronale Netze zum Einsatz. Ergänzend hilft Process Mining dabei, Schwachstellen in bestehenden Verwaltungs- und Bearbeitungsprozessen zu identifizieren und zu beheben.
Was bremst Versicherungsunternehmen bei der Einführung von KI trotz erkennbarem Potenzial?
Datenschutz, Compliance und die Nachvollziehbarkeit von KI-Ergebnissen sind die zentralen Hemmnisse. Gerade Organisationen mit hohen Anforderungen an Informationssicherheit und rechtliche Vorgaben stehen vor der Herausforderung, sensible Kundendaten regelkonform zu verarbeiten. Das Fraunhofer IAO benennt diese Unsicherheiten als wesentliche Bremse, die eine kontrollierte und schrittweise Einführungsstrategie notwendig macht.
Wie gelingt der Schritt von Pilotprojekten zur unternehmensweiten KI-Skalierung?
Der Bitkom e. V. widmet sich in seinem 2026 erschienenen Whitepaper “Beyond the Pilot” genau dieser Fragestellung. Als strategische Erfolgsfaktoren werden eine wirksame KI-Governance, klare Umsetzungsimpulse sowie eine strukturierte Übertragung von Piloterkenntnissen auf die gesamte Wertschöpfungskette genannt. Entscheider benötigen demnach sowohl technisches als auch regulatorisches Know-how, um KI-Anwendungen aus der Erprobungsphase in den produktiven Betrieb zu überführen.
Welche administrativen Aufgaben kann KI in Versicherungsunternehmen bereits heute übernehmen?
KI kann wiederkehrende Verwaltungsaufgaben spürbar vereinfachen: dazu zählen das Erstellen standardisierter Texte und Formulare, die Strukturierung von Bedarfen sowie das Vorbereiten von Dokumenten. Laut Fraunhofer IAO eignet sich KI zudem dafür, unstrukturierte Daten in maschinell auswertbare, strukturierte Formate zu überführen, was die Bearbeitungsgeschwindigkeit in der Schadensregulierung und Antragsprüfung erhöht.
Dieser Artikel wurde von einem KI-System automatisiert erstellt. Kennzeichnung gemäß Art. 50 der EU-KI-Verordnung.